10 octobre 2026 — Économie et politique
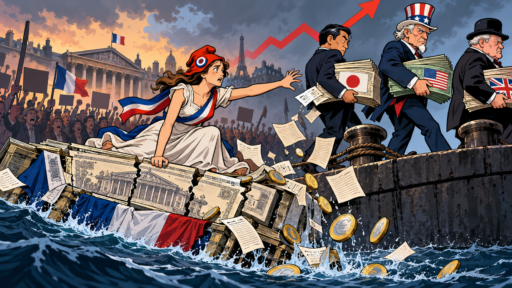
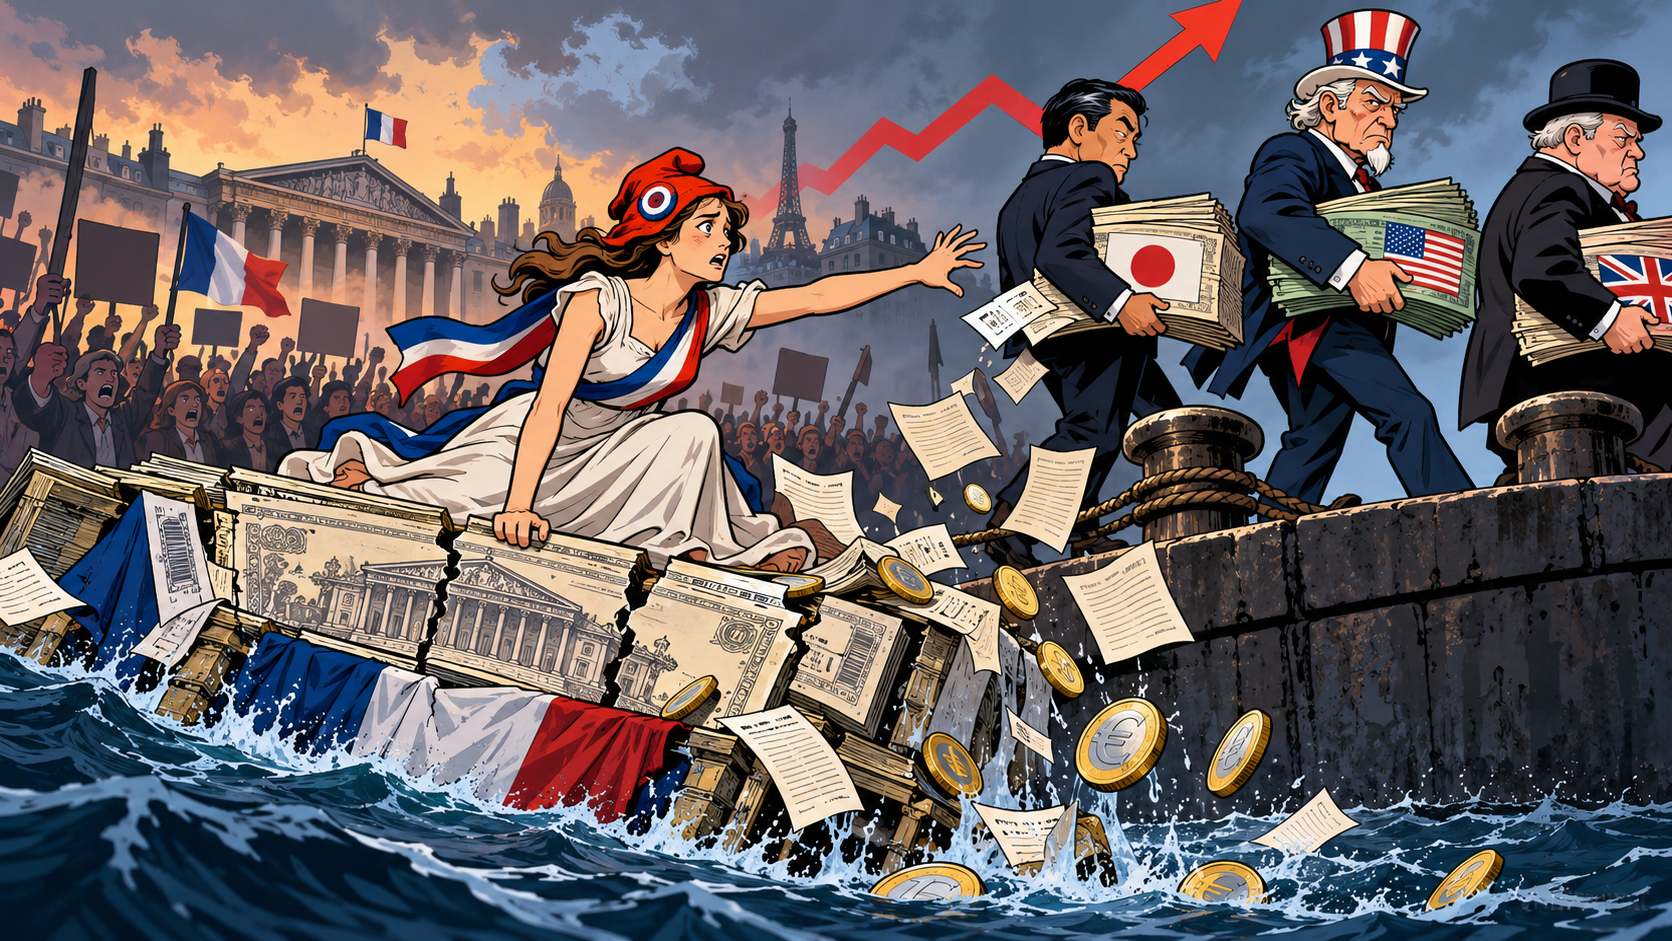
Pendant que la France s’enfonce dans les conflits politiques, les contestations sociales et les querelles budgétaires, une autre crise progresse plus discrètement. Du Japon aux États-Unis, en passant par la Grande-Bretagne, plusieurs grands investisseurs réduisent leurs engagements sur la dette française. Un signal préoccupant pour un pays qui doit emprunter toujours davantage pour financer ses dépenses.
1. Du Japon à Wall Street, les investisseurs commencent à prendre leurs distances
L’information est passée presque inaperçue dans le tumulte politique français. Pourtant, elle devrait retenir notre attention.
Le 2 octobre 2026, Bloomberg révélait que Sumitomo Mitsui DS Asset Management, un important gestionnaire d’actifs japonais, avait liquidé l’ensemble des obligations françaises détenues dans les fonds obligataires mondiaux concernés.
Les capitaux ont été réorientés principalement vers la dette allemande, considérée comme plus sûre, et vers des obligations japonaises à court terme.
Cette décision est loin d’être anodine.
En juillet 2026, les investisseurs japonais détenaient encore environ 130 milliards d’euros d’obligations françaises, soit près de 3,6 % de la dette publique totale française. Cela représente une exposition financière considérable, même si rien ne permet d’affirmer que l’ensemble de ces titres aurait été vendu.
Mais le Japon n’est pas le seul à envoyer des signaux préoccupants.
Toujours selon Bloomberg, deux grands fonds d’investissement, Taula Capital Management, basé à Londres, et Balyasny Asset Management, américain, ont également débouclé d’importantes positions liées aux obligations françaises.
Ces opérations, initialement construites autour de stratégies financières complexes, sont devenues déficitaires avec les turbulences du marché. Leur liquidation a contribué à accentuer la baisse des obligations françaises.
Il faut distinguer les situations : le gestionnaire japonais a explicitement choisi de se détourner de la dette française, tandis que les fonds britannique et américain ont surtout liquidé des opérations devenues défavorables.
Mais le résultat est préoccupant : plusieurs investisseurs internationaux importants ont simultanément contribué aux tensions sur la dette française.
Reuters signalait également, dès le 25 septembre, que d’autres gestionnaires d’actifs réduisaient leur exposition aux obligations françaises ou envisageaient de le faire.
Ce mouvement n’est pas encore général. Certains investisseurs continuent d’acheter des titres français, attirés par leurs rendements élevés.
Il révèle néanmoins une fragilité grandissante : la France demeure capable d’emprunter, mais elle doit consentir des conditions financières de plus en plus coûteuses pour convaincre ses créanciers.
Et lorsqu’un pays dépend fortement de l’emprunt, la confiance internationale devient une question de première importance.
2. Une France qui s’endette pendant que sa société se divise
Les chiffres permettent de mesurer l’ampleur du problème.
Selon l’INSEE, la dette publique française atteignait, au 30 juin 2026, 3 595,5 milliards d’euros, soit 119 % du produit intérieur brut.
En seulement six mois, elle avait progressé de plus de 135 milliards d’euros.
Dans le même temps, le taux d’intérêt des obligations françaises à dix ans atteignait 4,98 % le 9 octobre 2026, selon Les Echos.
Cela ne signifie pas que l’ensemble de la dette française doit immédiatement supporter ce taux. Mais chaque nouvel emprunt, chaque ancienne dette qu’il faut renouveler, peut progressivement alourdir la facture des intérêts.
L’État consacre alors davantage de ressources au remboursement de ses créanciers, au détriment de ses autres marges de manœuvre.
Cette évolution survient au pire moment.
La France traverse une période de fortes contestations sociales. Les revendications se multiplient dans l’éducation, les services publics, autour du pouvoir d’achat et de la protection sociale.
Les demandes sont nombreuses, parfois légitimes, mais les ressources disponibles ne sont pas illimitées.
Parallèlement, la fragmentation politique rend particulièrement difficile l’adoption de décisions budgétaires durables. Chaque proposition d’économie suscite des oppositions. Chaque hausse de prélèvements rencontre ses adversaires. Et chaque catégorie sociale entend, naturellement, défendre ses intérêts.
La France se retrouve ainsi confrontée à une contradiction majeure : elle réclame davantage de moyens publics alors que sa capacité à les financer se dégrade.
Ce n’est pas seulement une question de dépenses excessives ou d’impôts insuffisants. C’est aussi celle de l’efficacité de la dépense publique, des priorités nationales et de la capacité des responsables politiques à construire des compromis.
Or, les marchés financiers n’attendent pas la fin des débats parlementaires.
Un gouvernement peut reporter une réforme. Un investisseur peut vendre ses obligations immédiatement.
Et si la défiance s’amplifie, le risque est de voir s’installer un cercle vicieux : des emprunts plus coûteux, des finances publiques plus contraintes, de nouvelles mesures budgétaires et, en réaction, de nouvelles contestations.
3. Le FMI : un scénario encore lointain, mais plus inconcevable
Dans ce contexte, les rumeurs concernant une éventuelle intervention du Fonds monétaire international méritent d’être examinées.
Le FMI suit déjà attentivement la situation française.
En juillet 2026, il recommandait à la France de mettre en œuvre une véritable stratégie de redressement, avec pour objectif de ramener le déficit public sous les 3 % du PIB d’ici 2029.
Il préconisait notamment une meilleure maîtrise des dépenses et des réformes structurelles permettant de stabiliser durablement les finances publiques :
- Révision du régime des retraites,
- Révision du système d’aides sociales
- Baisse des coups de fonctionnement de l’administration.
Ces recommandations relèvent de sa mission habituelle de surveillance économique. Elles ne constituent ni une intervention exceptionnelle ni une mise sous tutelle. Mais probablement un avertissement.
À ce jour, aucune demande officielle d’assistance financière exceptionnelle de la France auprès du FMI n’est établie.
Mais le scénario ne peut plus être exclu.
Si une crise majeure empêchait durablement la France de se financer dans des conditions soutenables, les mécanismes européens de soutien pourraient être sollicités, éventuellement avec une participation du FMI.
L’appartenance à la zone euro constitue une protection importante, mais elle ne dispense pas un État de restaurer la confiance de ses créanciers.
Les précédents grec, portugais et irlandais ont démontré que l’assistance financière internationale pouvait s’accompagner de conditions budgétaires particulièrement contraignantes.
Nous n’en sommes pas tout à fait là.
Le danger immédiat est plus discret : voir les marchés financiers imposer progressivement leurs contraintes à un pays incapable de retrouver lui-même une trajectoire budgétaire crédible.
Car la perte d’autonomie budgétaire ne commence pas nécessairement avec l’intervention du FMI. Elle s’installer bien avant, lorsque le poids de la dette réduit progressivement la liberté des gouvernements de choisir leurs politiques. Et c’est peu de le dire on s’en rapproche.
Retrouver le sens des responsabilités avant de perdre celui des choix
La France n’est pas en faillite. Elle conserve une économie puissante, des entreprises compétitives et les protections de la zone euro.
Mais elle ne peut continuer indéfiniment à accumuler les déficits tout en considérant que ses créanciers seront toujours disposés à la financer dans les mêmes conditions.
Les décisions prises par plusieurs investisseurs japonais, britanniques et américains ne constituent pas encore un retrait généralisé des capitaux internationaux. Elles forment néanmoins un avertissement que la France aurait tort de négliger.
Retrouver une véritable rigueur économique ne signifie pas pratiquer des coupes aveugles ni faire supporter systématiquement les efforts aux mêmes catégories de population.
Cela suppose de définir des priorités, de mesurer l’efficacité des dépenses publiques, de préserver les investissements nécessaires à la croissance et de répartir les efforts de manière explicite et soutenable.
Cela exige surtout un minimum de responsabilité collective.
Les gouvernants doivent cesser de promettre ce qu’ils ne peuvent financer. Les oppositions doivent présenter des alternatives crédibles. Et les revendications sociales, aussi compréhensibles soient-elles, ne peuvent ignorer durablement les contraintes économiques du pays.
La France dispose encore des moyens de conduire son propre redressement.
Mais pendant que le débat national se concentre sur les affrontements politiques et sociaux, une question autrement plus fondamentale commence à se poser à Tokyo, Londres ou New York : peut-on encore faire confiance à la capacité de la France à maîtriser durablement ses finances ?
Et c’est peut-être cette question, bien davantage que les affrontements politiques quotidiens, qui devrait aujourd’hui retenir toute notre attention.
Sources principales
- Bloomberg, 2 octobre 2026 : désengagement de Sumitomo Mitsui DS Asset Management et liquidation de positions par Taula Capital Management et Balyasny Asset Management.
- Reuters, 25 septembre et 7 octobre 2026 : prudence des gestionnaires internationaux et évolution de la demande d’obligations françaises.
- INSEE, 29 septembre 2026 : dette publique française au deuxième trimestre 2026.
- Agence France Trésor, 9 octobre 2026 : rendement des obligations françaises à dix ans.
- Fonds monétaire international, 22 juillet 2026 : consultation annuelle au titre de l’article IV et recommandations budgétaires pour la France.
- Le Monde, 8 octobre 2026 : difficultés du gouvernement français à rassurer les investisseurs internationaux.